2026年(令和8年分)の年末調整では、基礎控除や給与所得控除、扶養親族等の所得要件などが見直されます。給与所得控除の最低保障額は74万円となり、扶養判定の基準も前年から変わるため、昨年と同じ確認だけでは見落としが出る可能性があります。
人事・給与担当者が押さえておきたいのは、改正内容そのものだけではありません。どの従業員が影響を受けるのか、どの書類を回収し、いつまでに確認すればよいのかまで整理しておくことが重要です。
この記事では、2026年の年末調整で変わるポイントをはじめ、対象者・必要書類・スケジュール、実務で確認したいポイントを順に整理します。
社労士執筆・監修
フォスターリンク株式会社
2000年の創業以来、700社以上の人事支援を手がける人事のベストパートナー。社会保険労務士の資格を持つ担当者が、実務知見をもとに本記事を執筆・監修しています。
年末調整|2026年(令和8年分)の主な変更点
令和8年分の年末調整で特に確認したい制度上の変更は、大きく4つあります。加えて、基礎控除と給与所得控除の見直しにより、給与所得のみでほかに所得がない居住者について、給与所得控除と基礎控除だけで計算した場合、所得税がかからない給与収入の目安は178万円になります。
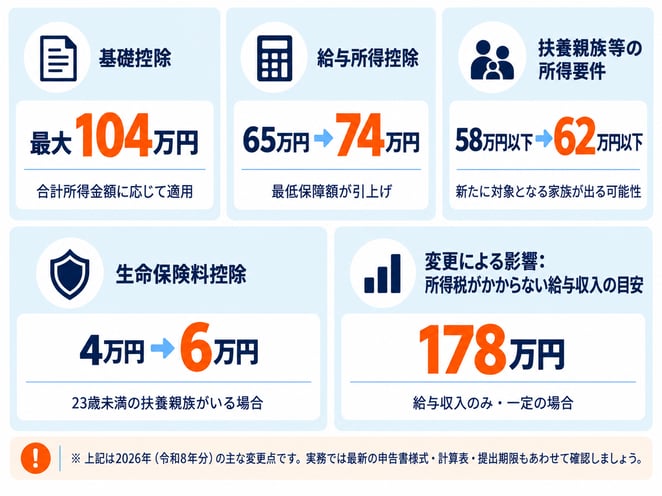
令和8年分の年末調整では、基礎控除や給与所得控除、扶養親族等の所得要件など、従業員の控除判定に関わる変更があります。前年の情報をそのまま使うのではなく、所得見積額や扶養親族の状況、使用する申告書・給与システムが令和8年分に対応しているかを確認しておきましょう。
以下では、それぞれの変更が年末調整の実務にどう影響するのかを確認します。
基礎控除は最大104万円に
令和8年分は、基礎控除の本則額が58万円から62万円へ引き上げられ、一定の所得区分では特例による加算もあります。
令和8・9年分では、合計所得金額が489万円以下の居住者の基礎控除額は、本則62万円に特例加算42万円が加わり、104万円となります。489万円を超え655万円以下の居住者は、本則62万円に特例加算5万円が加わり67万円、655万円を超え2,350万円以下の場合は62万円です。特例加算は居住者に限られ、令和10年分以後は加算額や対象となる所得区分が変わります。
注意したいのは、すべての従業員の基礎控除が104万円になるわけではないことです。本人の合計所得金額によって控除額が変わるため、基礎控除申告書に記載された所得見積額と控除額の区分が合っているかを確認します。
また、今回の改正は原則として令和8年12月1日に施行されます。11月までの毎月の源泉徴収で新しい基礎控除額を先に反映するのではなく、令和8年分の年末調整で精算します。
給与所得控除の最低保障額は65万円から74万円に
給与所得控除の最低保障額は、65万円から74万円へ引き上げられました。給与収入が比較的低い従業員では、前年と比べて給与所得の計算結果が変わります。
令和8年分では、給与所得のみでほかに所得がない居住者について、給与所得控除74万円と基礎控除104万円を適用すると、給与収入178万円以下では課税所得が生じない計算になります。この178万円は、社会保険料控除など、ほかの所得控除や税額控除を考慮せずに示した目安です。ほかの所得の有無や適用される控除によって、実際に所得税がかかる給与収入の水準は異なります。
ただし、178万円は所得税についての基準です。健康保険など社会保険上の扶養基準とは別の制度であるため、「年収178万円まで扶養に入れる」といった案内にならないよう注意が必要です。
実務では、年末調整に使用する計算表や給与計算システムが令和8年分の給与所得控除に対応しているかも確認しておきます。
扶養親族等の所得要件は58万円以下から62万円以下に
扶養親族や同一生計配偶者の合計所得金額の要件は、58万円以下から62万円以下へ引き上げられました。給与収入だけの場合は、給与収入136万円以下にあたります。
この変更により、前年は所得要件を超えていた家族が、令和8年分では新たに扶養の対象となる場合があります。従業員には前年の申告内容をそのまま転記するのではなく、令和8年中の家族の所得見積額を改めて確認するよう案内するとよいでしょう。
また、19歳以上23歳未満の親族については、所得金額によって扶養控除または特定親族特別控除の扱いが変わります。特定親族特別控除の対象となるのは、原則として合計所得金額が62万円を超え123万円以下の親族です。
年齢だけで判断せず、親族の合計所得金額まで確認することがポイントです。年末調整で特定親族特別控除を受ける場合は、基礎控除等の一体型申告書内にある特定親族特別控除欄へ、対象親族の情報や所得見積額、控除額を記入してもらいます。独立した別様式を追加で回収するものではありません。
23歳未満の扶養親族がいる場合は生命保険料控除の上限が拡大
令和8年分では、23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の最高額が4万円から6万円へ引き上げられる特例があります。
ただし、一般生命保険料・介護医療保険料・個人年金保険料を合わせた生命保険料控除全体の上限は12万円のままです。
年末調整では、保険料控除申告書と控除証明書の内容だけでなく、特例の対象となる扶養親族がいるかもあわせて確認します。
その他の改正事項:勤労学生の所得要件も引き上げ
今回の改正は、施行日・適用される年分・実務で反映する時期がずれています。原則として施行は令和8年12月1日、適用は令和8年分以後の所得税、実務での主な反映は令和8年12月の年末調整です。
ここを混同すると、月次給与で控除額を先に動かすなどの誤りにつながります。また、所得税の課税最低限が変わることと、健康保険など社会保険上の扶養認定は別の制度です。同じ基準として扱わないよう注意します。
令和8年分の申告書・計算表への切り替えも確認
制度変更にあわせて、年末調整で使用する申告書や計算表も令和8年分のものを使用します。前年の様式をそのまま使わないよう注意しましょう。
特に、「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」は、複数の控除について1枚の様式で申告する書類です。
給与システムから申告書や年末調整帳票を出力している場合も、令和8年分の様式や計算ロジックへ更新されているかを確認します。
従業員への案内では、制度名だけを説明するよりも、「自分はどの欄を記入する必要があるのか」が分かるように伝えておくと、未記入や差し戻しを減らしやすくなります。
年末調整後の提出にも変更があります
令和9年1月以後は、市区町村へ給与支払報告書を提出した場合に税務署への源泉徴収票の提出を省略できる「みなし提出」の仕組みが始まります。また、法定調書の電子提出義務の判定基準も100枚以上から30枚以上へ引き下げられます。年末調整そのものの変更とは分けて、翌年1月以降の提出準備として確認しておきます。
年末調整の対象者と、最初に確認すること
年末調整は、会社が毎月の給与から差し引いた所得税と、1年間の正しい所得税額との差額を精算する手続きです。まず、自社で年末調整を行う従業員の範囲を整理します。
対象となる人・ならない人
年末調整の対象は、扶養控除等申告書を提出していて、年末まで勤務している従業員が基本です。一方で、その年中の主たる給与の収入金額が2,000万円を超える人などは対象外です。2か所以上から給与を受けている場合は、主たる給与と従たる給与の区別も確認します。
ここで注意したいのは、年末調整の対象外になる人が、すべて確定申告をしなければならないとは限らないことです。年末調整の対象かどうかと、確定申告の要否は分けて考えます。判断に迷うケースは、国税庁の案内で確認します。
中途入社者と年の途中の退職者の確認
中途入社の従業員について、前職で給与の支払いを受けている場合は、前職の源泉徴収票を回収して合算します。源泉徴収票を確認できない場合は年末調整を行えないことがあるため、早めに提出を依頼します。
年の途中で退職した人は、原則として年末調整の対象になりません。ただし、死亡により退職した人など一定のケースでは年の途中でも年末調整の対象になります。該当する場合は、退職時期や改正の施行時期によって適用関係が異なるため、国税庁の案内を確認するようにしましょう。
年末調整の2026年スケジュールと業務の流れ
年末調整は、12月の計算だけで完結する業務ではありません。秋から申告書の準備・回収を始め、年末調整後の納付や法定調書の提出まで見通して社内スケジュールを決めます。
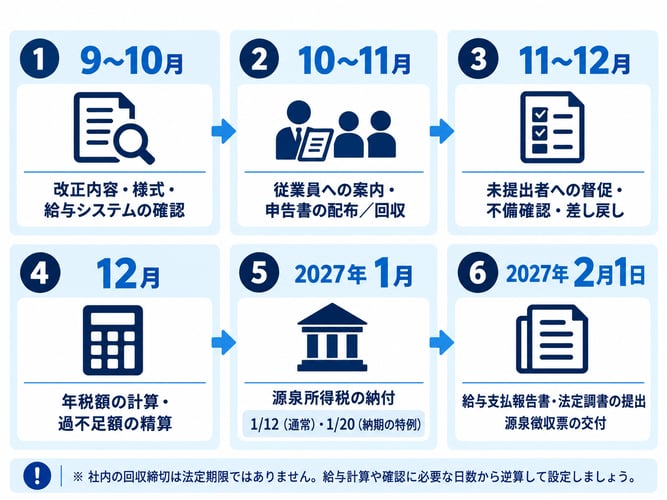
秋に設定する従業員からの回収締切は、会社が決める社内期限です。法律上「11月○日まで」と決められているわけではありません。給与計算・不備確認に必要な日数から逆算して、自社の締切を設定します。
改正後の申告書を12月1日より前に配布・回収しておくこともできます。施行日が12月1日だからといって、それまで準備できないわけではありません。
また、税制改正による年税額の精算と、勤怠修正による給与額の再計算は別の作業です。源泉所得税の納付、法定調書の提出、従業員への源泉徴収票の交付も期限や手続きが異なるため、ひとつの締切として管理しないようにします。
必要書類と、令和8年分の回収・確認ポイント
年末調整では、複数の申告書と証明書を従業員から回収します。重要なのは、「書類が提出されたか」だけではありません。誰から何を集め、どこを確認し、誰の確認をもって完了とするのかまで決めておく必要があります。
扶養控除等申告書と家族の所得見積額
扶養控除等申告書では、扶養親族などの合計所得金額の見積額を確認します。令和8年分は所得要件が62万円以下へ変わっているため、前年は対象外だった家族が新たに対象になっていないかも確認します。
特に19歳以上23歳未満の親族については、「源泉控除対象親族」や特定親族特別控除の対象になる場合があります。前年の申告内容をそのまま転記するのではなく、令和8年中の所得見積額を改めて確認するよう案内します。
基礎控除・配偶者控除等・特定親族特別控除等の申告書
令和8年分では、「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」という1枚の様式に、複数の申告欄がまとまっています。
基礎控除については本人の合計所得金額の見積額を確認します。配偶者や19歳以上23歳未満の親族がいる場合は、それぞれの所得見積額から控除対象になるかを確認します。
保険料控除申告書と証明書
保険料控除申告書は、生命保険・地震保険などの控除証明書と照らして確認します。23歳未満の扶養親族がいる従業員では、新生命保険料に係る一般生命保険料控除の特例が適用できる場合があります。
申告書への記載だけで判断せず、扶養親族の要件や控除証明書の内容もあわせて確認します。
住宅ローン控除の書類と中途入社者の源泉徴収票
住宅ローン控除は、初年度と2年目以降で手続きが異なります。初年度は原則として確定申告が必要で、年末調整で扱うのは2年目以降です。
必要書類の詳細や記入方法については国税庁の案内へ従業員を誘導し、会社側では必要な書類が提出されているかを管理します。中途入社者について前職給与がある場合は、前職の源泉徴収票もこの段階までにそろえておきます。
対象者・書類・社内期限を確認する一覧表
回収の抜け漏れや差し戻しは、「誰の・どの書類が・いつまでに」があいまいなときに起こりやすくなります。
次の一覧を自社の回収フローに当てはめて確認してみてください。なお、記載している社内期限はあくまで設定例であり、法定期限ではありません。
| 確認する対象者 | 回収する書類 | 確認ポイント | 社内期限(設定例) |
|---|---|---|---|
| 対象従業員 | 扶養控除等申告書 | 所得要件62万円以下への変更、新たに対象となる親族、源泉控除対象親族の記載 | 11月中旬 |
| 対象従業員 | 基礎控除等の一体型申告書 | 本人の合計所得金額の見積額と基礎控除額 | 11月中旬 |
| 19〜22歳の親族がいる人 | 基礎控除等の一体型申告書 | 一体型申告書内の特定親族特別控除欄、親族の年齢・合計所得金額と控除の区分 | 11月中旬 |
| 保険料控除を申告する人 | 保険料控除申告書+必要な証明書 | 23歳未満の扶養親族がいる場合の生命保険料控除の特例 | 11月中旬 |
| 住宅ローン控除2年目以降の人 | 住宅借入金等特別控除申告書・年末残高等の確認に必要な書類 | 初年度と2年目以降の手続きの違い | 11月下旬 |
| 前職給与がある中途入社者 | 前職の源泉徴収票 | 前職分を確認できない場合は年末調整できないことがある | 11月上旬 |
「提出済み」で終わらせず、不備の確認や差し戻しまで終わって「完了」したかを管理します。また、令和8年分の年末調整に使う書類と、翌年の給与計算に使用する令和9年分の扶養控除等申告書は分けて管理すると混乱を防ぎやすくなります。
年末調整後の提出と、令和9年からの変更点
年末調整が終わった後は、源泉所得税の納付や給与支払報告書・法定調書の提出に移ります。2027年1月以後は提出方法にも変更があるため、前年と同じ運用のまま進めないよう確認しておきます。
給与支払報告書と源泉徴収票のみなし提出
令和9年1月1日以後、市区町村へ給与支払報告書を提出した場合には、その給与支払報告書に対応する源泉徴収票を税務署へ提出したものとみなす仕組みが始まります。
そのため、税務署提出用の源泉徴収票は基本的に作成・提出する必要がなくなります。ただし、従業員本人へ交付する源泉徴収票は引き続き必要です。「税務署への提出が不要になること」と「従業員への交付が不要になること」を混同しないようにします。
電子的提出の30枚基準
法定調書は、種類ごとに前々年に提出すべきであった枚数が一定以上の場合、e-Taxなどによる電子的な提出が義務付けられます。令和9年1月以後に提出する法定調書から、この判定基準が100枚以上から30枚以上へ引き下げられます。
判定するのは当年の従業員数ではなく、基準となる年に提出すべきであった法定調書の枚数です。自社が新たに電子提出義務の対象になっていないかを事前に確認します。
令和9年分の税額表と翌年の給与計算準備
令和8年分の給与支払報告書の提出期限は、令和9年2月1日(月)です。国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」で案内されている法定調書も、同日が提出期限です。給与支払報告書は各市区町村へ、税務署への提出が必要な法定調書は所轄税務署へ提出します。給与支払報告書の提出案内と法定調書の提出期限の手引も確認しておきましょう。
また、令和9年の給与計算を始める際は、令和9年分の源泉徴収税額表への切り替えなど、翌年用の設定も確認します。今年の年末調整の計算とは切り分けて準備しておくと混乱を防げます。
年末調整の回収・確認業務を効率化する方法
年末調整の負担は、作業のどこで詰まっているかによって対策が変わります。特に「回収が進まない」「不備の差し戻しが多い」「給与額が確定してから修正が発生する」という3つを分けて見ると、改善点を整理しやすくなります。
提出状況と不備対応を一元管理する
提出状況は、「未提出」「受付済み」「確認中」「差し戻し」「完了」など、進捗が分かる状態で管理します。単に電子化しただけで不備がなくなるわけではありません。差し戻しの理由を記録し、翌年の案内文やFAQへ反映すると、同じ問い合わせや不備を減らしやすくなります。
従業員への案内と確認ルールをそろえる
問い合わせ窓口や案内文、担当者側の確認ルールをそろえておくと、回答や判断のばらつきを減らせます。例外的なケースについては、その年にどう判断したかを記録しておくと、翌年の確認にも活用できます。
12月の給与確定までの流れも確認する
年末調整の税額計算とは別に、12月は給与額そのものを確定する作業も重なります。勤怠の締めや修正が遅れると給与の再計算が発生し、結果として年末の確認作業も増えます。
毎年この段階で手戻りが多い場合は、年末調整とは切り分けて、勤怠の集計や修正フローに課題がないか確認しておくことも有効です。
勤怠の締めや修正にも手間がかかっている場合: 勤怠運用のどこに負担や設定上の課題があるかを確認できる 「勤怠まるごと診断」のレポートサンプル もご覧いただけます。
年末調整を含む給与業務の体制と委託範囲の見直し
ここまでは担当者が進める実務を中心に見てきました。一方、責任者として確認したいのは、年末調整を含む給与業務が特定の担当者に集中していないか、繁忙期でも無理なく回せる体制になっているかという点です。
年末調整は、通常の月例給与に上乗せされる季節業務です。回収・不備確認・問い合わせ・計算・最終確認が短期間に集中するため、少人数で抱えている企業では担当者への負荷が大きくなります。
社内に残す確認・承認と、任せたい作業を整理する
アウトソーシングを検討する場合は、年末調整をひとまとめに考えるのではなく、工程ごとに分けると判断しやすくなります。
たとえば、回収、未提出者への督促、不備照会、控除内容の確認、年税額計算、結果確認、提出といった工程のうち、どこを自社で行い、どこを外部へ任せるかを整理します。
外部へ委託した場合でも、従業員情報の提供や社内での判断、最終確認などは残ります。「すべてを手放せるか」ではなく、「自社で持つべき判断と、外部へ任せられる作業を分ける」という視点で考えることが重要です。
検討時には、次のような点を確認すると現状を整理しやすくなります。
- 年末調整と月例給与を合わせた繁忙期の作業量
- 中途入社者や住宅ローン控除など、個別確認が必要な件数
- 回収・差し戻し・計算・確認にかかっている時間
- 担当者が休職・退職した場合に代替できる人がいるか
▶ 関連記事
委託の範囲や進め方をもう一段くわしく検討したい場合は、給与計算アウトソーシング全体を整理したこちらの記事もあわせてご覧ください。
当年の対応と、翌年に向けた改善を分けて考える
年末調整の時期になってからアウトソーシングを検討しても、その年の業務にすぐ対応できるとは限りません。受託範囲やデータ連携、従業員への案内方法など、事前に整理する事項があるためです。
今年は社内で対応しながら課題を記録し、翌年に向けて給与計算や年末調整の体制を見直す方法もあります。繁忙期が終わった後に振り返りを行い、次年度までに改善する業務を決めておくと、同じ課題を繰り返しにくくなります。
2026年(令和8年分)の年末調整をスムーズに進めるために
令和8年分の年末調整では、基礎控除、給与所得控除、扶養親族等の所得要件、生命保険料控除などに変更があります。特に、基礎控除は最大104万円、給与所得控除の最低保障額は74万円となり、扶養親族等の所得要件も62万円以下へ変わっています。
企業側では、制度変更を確認するだけでなく、令和8年分の最新様式を使用しているか、誰からどの書類を回収するか、不備を誰が確認するか、年末調整後の提出をいつ行うかまで整理しておくことが重要です。
また、年末調整と月例給与の両方を少人数で抱えている場合は、繁忙期の作業量や属人化を確認し、業務体制そのものを見直す選択肢もあります。外部委託を検討する場合は、まず自社に残す業務と任せたい業務を整理するところから始めると、必要な委託範囲が見えやすくなります。
給与計算・年末調整の委託範囲を検討する
月例給与から年末調整まで、どこまで委託できるのかをサービス資料でご確認いただけます。
自社に必要な業務範囲を整理する材料としてご活用ください。
参考資料
- 国税庁「年末調整がよくわかるページ(令和8年分)」(https://www.nta.go.jp/users/gensen/nencho/)
- 国税庁「令和8年分 年末調整のしかた」(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)」(https://www.nta.go.jp/users/gensen/2026kiso/index.htm)
- 国税庁「No.1199 基礎控除」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm)
- 国税庁「No.1180 扶養控除」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm)
- 国税庁「No.1177 特定親族特別控除」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm)
- 国税庁「No.1140 生命保険料控除」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm)
- 国税庁「源泉徴収義務者(給与の支払者)の方へ(令和8年分)」(https://www.nta.go.jp/users/gensen/nencho/index/gimusya.htm)
- 国税庁「令和8年分 年末調整のしかた:昨年と比べて変わった点」(変更点の一覧・適用条件)
- 国税庁「No.1175 勤労学生控除」(勤労学生控除の要件)
- 国税庁「令和8年分 年末調整のしかた(手順などの説明)」(申告書の確認・給与支払報告書の提出)
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第1章」(提出期限・電子的提出義務)